2026全球算力大博弈:英伟达统治力依旧,华为阵营正改写中国版图
一文看懂全球算力市场最新格局、核心竞争变量与2026年结构性变革
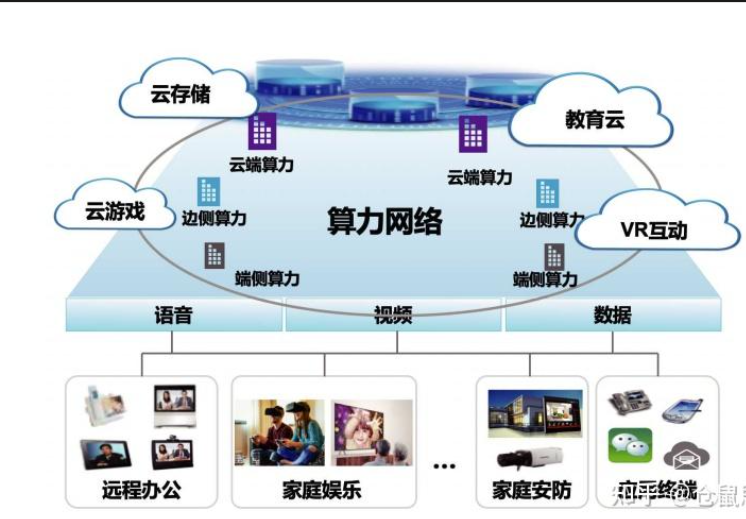
2026年的算力世界,正在经历一场前所未有的深刻变革。
当全球IT支出迈入6.31万亿美元时代,当一家亚洲芯片厂商有望在中国市场超越英伟达,当“推理”已经取代“训练”成为算力需求第一引擎——整个行业的逻辑正在被彻底重写。
这一年,注定是算力产业历史中被反复回顾的坐标。
🌍全球算力——奔跑的万亿级发动机
📈 算力驱动的数字世界加速膨胀
全球IT支出将在2026年达到6.315万亿美元,同比增长13.5%——这是研究机构Gartner给出的最新数据。而在这一轮巨大增长中,算力以不可忽视的姿态站在了舞台中央。
数字更有说服力地说明了这并非信口开河:仅2026年一年,全球AI总支出将达到2.52万亿美元,其中AI基础设施支出就高达4010亿美元。“AI优化服务器”与“AI处理半导体”两项支出将分别接近3300亿美元和2700亿美元。换句话说,卖芯片、盖算力中心正在成为人类商业史上最为疯狂的主题之一。
当然,所谓的“算力泡沫”“AI过热”争论从未中断。但另一组数据或许可以提供冷静的参照:全球总算力2026年将增至12.8 EFLOPS,年增幅高达58%。也就是说,算力市场还在以某些行业难以企及的速度膨胀,而且看不到停歇的迹象。
💡 算力结构大逆转:训练退潮,推理登场
2026年算力版图中最值得关注的变革点在于——算力任务结构正在发生重大转变。
过去三年,大模型赛道是算力增长的第一引擎。无论是OpenAI的GPT系列,还是中国厂商的各类大模型,“训练”几乎是算力需求暴涨的代名词。然而,2026年的核心趋势正在悄然转向:推理侧正在全面接管。
一个直观的数据是:目前推理算力占AI基础设施支出的比例已首次超过70%。从更深层次看,AI大模型调用量的高速增长让这一趋势变得更加不可逆转。根据OpenRouter数据,2026年4月初的一周内,全球AI大模型总调用量达27万亿Token,其中中国AI大模型周调用量达12.96万亿Token,已连续五周超越美国。
而百度副总裁石清华在2026年4月的智能电动汽车发展高层论坛上提醒行业关注这一被低估的现实——“推理带来的算力增量占比将达到三分之二,未来更将超过80% ”。在他看来,这一转变的驱动力来自三个领域:企业内部智能化全面渗透、“氛围编程”成为主流,以及智能座舱将AI服务直接延伸至千万级终端用户——每时每刻都在发生实时推理。
可以这样理解:此前的算力狂欢是集中引爆的“烟花式消费”——一个大模型每训练一次烧掉数万张卡;2026年算力市场的增长逻辑则进入“自来水效应”——AI应用无处不在,每一秒都在计量消耗,推理态才是长期算力消费的主流。
更关键的是,推理侧的成长不仅是规模性的,还是结构性的。从AI Agent在企业的应用爆发,到具身智能、自动驾驶、智能制造等新兴场景不断涌现,“用模型”的阶段正全面取代“造模型”的历史窗口。
🔥 英伟达——王座之上的变奏与应对
👑 从断供冲击到多元布局
任何一个对算力稍有关注的人都清楚,英伟达在AI算力的位置上堪比前数字时代的“石油帝国”。但2025-2026年的英伟达,正在以一种非常主动、灵活的方式来维持这种优势。
从外部环境来看,英伟达确实面临严重的地缘逆风:美国不断升级对华芯片出口管制,H200等高端芯片的对华出货存在政策不确定性,这使得英伟达在中国市场的霸主地位遭遇挑战——过去在中国AI加速卡市场一度占据95%份额的英伟达,2025年的市场份额已下滑至约55%(IDC数据)。市场预计在中国新的AI加速卡恢复大规模对华销售前,其份额还将进一步降低。
但这并不意味着英伟达在算力全球化的道路上有被撼动的“虚弱时刻”。从最新的产品路线图看,英伟达采取了一手巩固高端、一手下沉生态的策略:
一是确保Blackwell系列的强势地位。由于下代Rubin系列可能面临HBM4认证及供应链调试的挑战,TrendForce预测Blackwell系列在2026年高端GPU出货中的占比已将此前预测的61%大幅提升至71%。这意味着英伟达的稳健过渡方案正在确保其在高端算力市场的不可替代性。
二是下沉中低端及边缘市场。此前,英伟达的生态核心集中于企业和云服务商的训练市场。但TrendForce指出,英伟达正在推动RTX PRO 4500/6000等系列,预计2026年中低阶产品将占其整体出货比例的32%以上。
可以说,英伟达正在以一种“生态全周期覆盖”的方式,尽可能将AI算力的每一个颗粒需求都纳入自己布局版图。
🧭 中国市场:份额下滑但仍在守
市场关注的是,英伟达在中国到底能否守住“算力第一供应商”的名号?
英伟达在中国市场的份额依然可观,约占55%。但如果说两年前还有“不可替代”这种绝对化标签,那么当下的中国市场已出现显著变化。
不过,必须客观地说,英伟达的数百万片生态积累、CUDA算子库无比丰富的开发者关系,依然是其他竞品现阶段无法追平的。DeepSeek最新V4模型推理便大量使用了昇腾,但其训练仍然以英伟达芯片为主。
⚡ 国产力量——华为势起,生态重构正当时
🎯 从追赶者到引领者:华为昇腾的“加速度”
如果说2025年的国产算力是量变积累的阶段,那2026年正是一个质变窗口的开启。一批来自搜索的关键数字足以说明这一变化:
2025年全年,中国AI加速卡市场总出货量高达400万张。英伟达出货约220万张,占比55%;国产厂商出货约165万张,占比已达41%。而在2025年中国AI芯片销售额排名中,华为昇腾以20%市场份额位列中国厂商之首——这是中国厂商第一次在巨额市场中写下自己的名字。
但令市场更为震惊的信号来自2026年。根据英国《金融时报》最新报道,华为预计2026年AI芯片收入将高达120亿美元,较2025年的75亿美元大幅增长60%以上。
在这背后,有两个关键事实值得注意:
一是昇腾950PR芯片已成国产算力“顶流” 。该芯片于2026年3月正式发布,据多家媒体预测,华为计划2026年出货约75万颗,采用DDR版本售价约5万元,配备HBM版本售价达7万元。多家科技巨头如字节跳动、阿里巴巴已计划下订单。
二是DeepSeek效应:推理场景的国产替代突破口。DeepSeek宣布最新V4模型已采用华为950PR进行推理运算——这条路的意义在于,大模型在真正商用部署中走通了国产算力的道路。而这只是一个起点。摩根士丹利分析指出,2030年中国AI芯片市场规模将高达670亿美元,其中86%将由本土企业供应。
🔗 国产算力“第二梯队”集体崛起
华为之外,2026年已然形成一个多元化的国产算力“接力赛”:
-
阿里平头哥透露AI芯片“真武”PPU总出货已达数十万片,已用于千问大模型的训练和推理。市场调研公司Bernstein预计其2026年将以5%左右的销售额份额位居中国AI芯片市场第五。
-
寒武纪成为2026年一季度净利润增长最亮眼的国产算力企业之一:其一季度营收29亿元,净利润破10亿元,增长185%。
-
海光信息继续保持在CPU+DCU双线推进的节奏,一季度营收40.34亿元,同比增长68%。
-
沐曦、摩尔线程尽管体量偏小,但差距在快速缩小。摩尔线程一季度营收7.38亿元,同比增长155%,并首次扭亏为盈;沐曦一季度营收冲击约8亿元,保持高增长态势。
国产算力已从“谁能做”演变为“谁能持续增长”的时代。
🧠 智算中心:中国算力的最大底色
在整个国产算力的版图中,智算中心建设是底层驱动力之一。
国家数据局局长刘烈宏在2026年4月透露,截至2026年3月底,全国智能算力总规模已达1882 EFLOPS(FP16) ,其中八大国家枢纽节点占比超过80%。国家级监测调度平台已接入137万PFLOPS智能算力,约占全国总量的72%。
政策层面更是“空前频密”:规划“十五五”期间的全国一体化算力网建设被纳入109项重大工程;2026年4月中央政治局会议将算力网纳入“六网”规划建设;“算电协同”首次写入2026年政府工作报告。三个信号叠加传递出一个强烈决心:算力,已是国家基座之一。
智算中心的建设热潮也带动了整个产业链的崛起。据中商产业研究院预测,2026年中国智能算力规模将达到1180EFLOPS。
🏭 算力基础设施——谁在建设“算力的高速公路”?
AI芯片只是故事的上半场,算力基础设施巨头则是将芯片转化成算力服务的“关键通道”。在2026年中国智算中心的竞赛中,目前呈现“三股势力并列推进”的局面:
一是传统的IDC服务商。润泽科技AIDC业务同比增长高达36倍,竞争力排名领跑行业。万国数据以超61万平米运营面积领跑——数据中心本身在演变为AI数据工厂。
二是三大运营商(移动、电信、联通) 。它们拥有无可比拟的网络覆盖、土地、电力等基础设施资源,且政企客户渠道极为通畅。截至2026年一季度,全国已累计发证智算中心项目超200个。
三是云服务平台。政务、企业、金融级推理需求正从单一的“算力租赁”转化为“云上算力服务”。信通院报告指出,2025年中国智能算力服务市场规模已突破1300亿元,未来算力服务将变得和水电服务一样便捷可用。
此外,算力租赁市场也在2024-2030年间呈现出“百亿到千亿”的扩张轨迹。2025年市场规模已达2116亿元,高增长逻辑清晰可见。
这些基础设施与算力调度平台正在构筑算力从“拥有”到“消费”的商业闭环。
🛸 边缘计算——从边缘走向核心
在算力生态的全局视角下,边缘计算正快速完成从“边缘”到“核心”的地位转变。
2026年的边缘计算市场预计将从2025年的451.4亿美元增长至650.2亿美元,年复合增长率高达44.0%。而超大规模边缘计算(Hyperscale Edge Computing)市场也正以34.6%的年复合增长率继续发力。
连接一切设备是边缘计算主要的应用场景之一。据IoT Analytics预测,到2030年全球联网IoT设备将达390亿台。
从政策方向看,国家数据局已将边缘算力建设与“东数西算”工程、算电协同等并列作为下一步四大发力方向。可以预见,未来围绕低时延、高可靠的城市算力场景,边缘节点的布局将成为运营商和云厂商的关键战场。
🎯 2026年,算力的“三重格局”已定
当2026年的算力市场全景图展现在面前时,一些“确定性”在迷雾中显现:
格局一:全球算力需求不止,但增长动力从训练切换至推理
训练曾是一个“每半年翻新模型”的赛道,因大模型迭代放慢了步伐且成本难以承受,而推理则进入了每秒钟都在计费的“自来水”模式。“训练强→推理更强”的新模型已然确立。
格局二:英伟达全球霸权尚未动摇,但中国市场迎来“昇腾时刻”
英伟达2026年在中国市占率预期将进一步压缩;华为的昇腾950PR已在大模型的推理场景中拿到关键客户信任票,120亿美元营收意味着其已真正跻身中国AI芯片市场的“第一梯队”。但英伟达在全球范围内通过垂直合作(Blackwell占优+边缘下沉)维持主导地位。
格局三:国产算力的拼图已从星星之火走向全栈化
从昇腾芯片出货,到平头哥、寒武纪等第二梯队,再到数据中心+云服务提供算力服务,再到算力租赁市场的高增,整个国产算力生态已具备从单点突破走向体系化竞争的可能。
2026年,算力产业不再是技术圈层的秘密话题,而是一场发生在经济、技术、地缘交汇处的宏大叙事。每个参与者——无论是芯片巨头、算力服务商还是终端应用方——都必须在变局之中找到自己的赛道。
正是如此,这注定是一场百米冲刺与万米马拉松同时进行的比赛。对于每一位观察者,理解算力的“今天”的走向,或许才能预见数字经济真正起飞的“明天”的模样。

北京人形旗下天工造物具身智能开源社区,聚焦具身天工与慧思开物两大平台
更多推荐
 8
 0
- 0


 已为社区贡献9条内容

所有评论(0)