Python实现向量自回归模型(VAR算法)项目实战
·
说明:这是一个机器学习实战项目(附带数据+代码+文档+视频讲解),如需数据+代码+文档+视频讲解可以直接到文章最后获取。


1.项目背景
向量自回归模型(Vector Autoregression,简称VAR)是一种多元时间序列分析方法,它用于研究多个内生经济变量之间的动态交互关系。在VAR模型中,每个内生变量都是所有内生变量滞后值的线性函数。
本项目通过VAR算法来构建向量自回归模型。
2.数据获取
本次建模数据来源于网络(本项目撰写人整理而成),数据项统计如下:
| 编号 | 变量名称 | 描述 |
| 1 | y1 | |
| 2 | y2 |
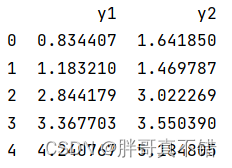
数据详情如下(部分展示):

3.数据预处理
3.1 用Pandas工具查看数据
使用Pandas工具的head()方法查看前五行数据:
关键代码:
3.2 数据缺失查看
使用Pandas工具的info()方法查看数据信息:

从上图可以看到,总共有2个变量,数据中无缺失值,共100条数据。
关键代码:
3.3 数据描述性统计
通过Pandas工具的describe()方法来查看数据的平均值、标准差、最小值、分位数、最大值。

关键代码如下:
4.探索性数据分析
4.1 变量直方图
用Matplotlib工具的hist()方法绘制直方图:

从上图可以看到,变量主要集中在10~100之间。
4.2 相关性分析
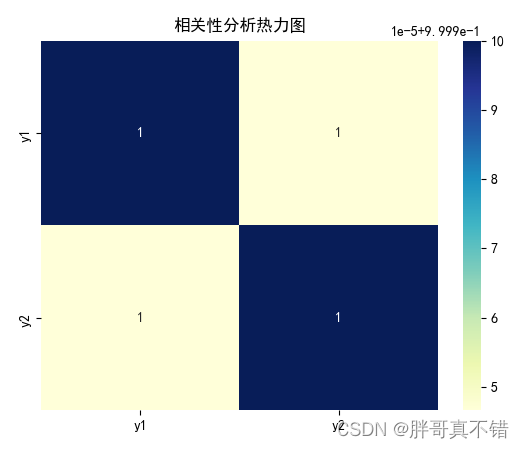
从上图中可以看到,数值越大相关性越强,正值是正相关、负值是负相关。
5.构建向量自回归模型
主要使用VAR算法,用于向量自回归模型。
5.1 构建模型
| 编号 | 模型名称 | 参数 |
| 1 | 向量自回归模型 | 默认参数 |
5.2 模型摘要信息


6.模型评估
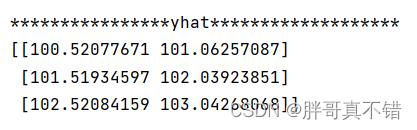
6.1 模型预测
预测结果及展示:
7.结论与展望
综上所述,本文采用了VAR算法来构建向量自回归模型,最终证明了我们提出的模型效果良好。此模型可用于日常产品的预测。

北京人形旗下天工造物具身智能开源社区,聚焦具身天工与慧思开物两大平台
更多推荐
 9
 0
- 0


 已为社区贡献6条内容

所有评论(0)